【2026年最新】大王製紙カジノ事件の全貌|井川意高氏の106億8000万円借入と判決、現在を徹底解説
大王製紙カジノ事件とは、総合製紙メーカー・大王製紙の元会長である井川意高氏が、2010年から2011年にかけて、連結子会社7社から合計106億8000万円を借り入れ、その大半を海外カジノでの賭博に使用したことが発覚した特別背任事件である。2011年11月に東京地検特捜部に逮捕され、2012年10月には懲役4年の実刑判決を受けた。2013年6月に最高裁で刑が確定している。
この事件の本質は、単に経営者が巨額の資金をギャンブルに使ったという話ではない。なぜ上場企業の会長が、複数の連結子会社から無担保で巨額の資金を調達できたのか。なぜ取締役会や監査機能は長期間にわたって不正を防げなかったのか。大王製紙の特別調査委員会報告書には、創業家による強い支配構造と企業統治の深刻な問題が記録されている。2026年10月現在の井川氏の活動や大王製紙のガバナンス体制も含め、事件の全容を整理する。
📌 【この記事の重要ポイントまとめ】
- 事件の核心:井川意高氏が連結子会社7社から26回にわたり、合計106億8000万円を借り入れた。
- 刑事責任:会社法違反(特別背任)で起訴され、2012年に懲役4年、2013年に実刑判決が確定した。
- 資金の使途:井川氏本人が借入金の大半をカジノ賭博に使用したと認めている。
- 事件の背景:特別調査委員会は、創業家の強い支配力と取締役会・監査機能の不全を問題視した。
- 2026年の現状:井川氏はYouTubeや講演活動を続け、大王製紙は監査等委員会設置会社としてガバナンス体制を運用している。
【事件の全体像】大王製紙カジノ事件とは?井川意高氏に何が起きたのか
井川意高氏は大王製紙の創業家出身の経営者

事件の中心人物である井川意高(いかわ・もとたか)氏は、1964年に京都府で生まれ、東京大学法学部を卒業した実業家である。1987年に大王製紙へ入社し、2007年6月に代表取締役社長に就任。2011年6月から9月まで代表取締役会長を務めた。
大王製紙は、ティッシュペーパーやトイレットペーパーの「エリエール」ブランドで知られる大手製紙メーカーだ。井川氏は創業者・井川伊勢吉氏の孫にあたり、創業家の後継者としてグループ内で強い影響力を持っていた。さらに、借入先となった7社でも代表取締役を兼務していた。
つまり、資金を借りる側の個人と、資金を貸し出す側の会社の経営トップが、実質的に同一人物だったのである。この特殊な関係が、通常の企業では考えにくい巨額融資を可能にした背景にある。
事件の発端は海外カジノでのバカラ賭博
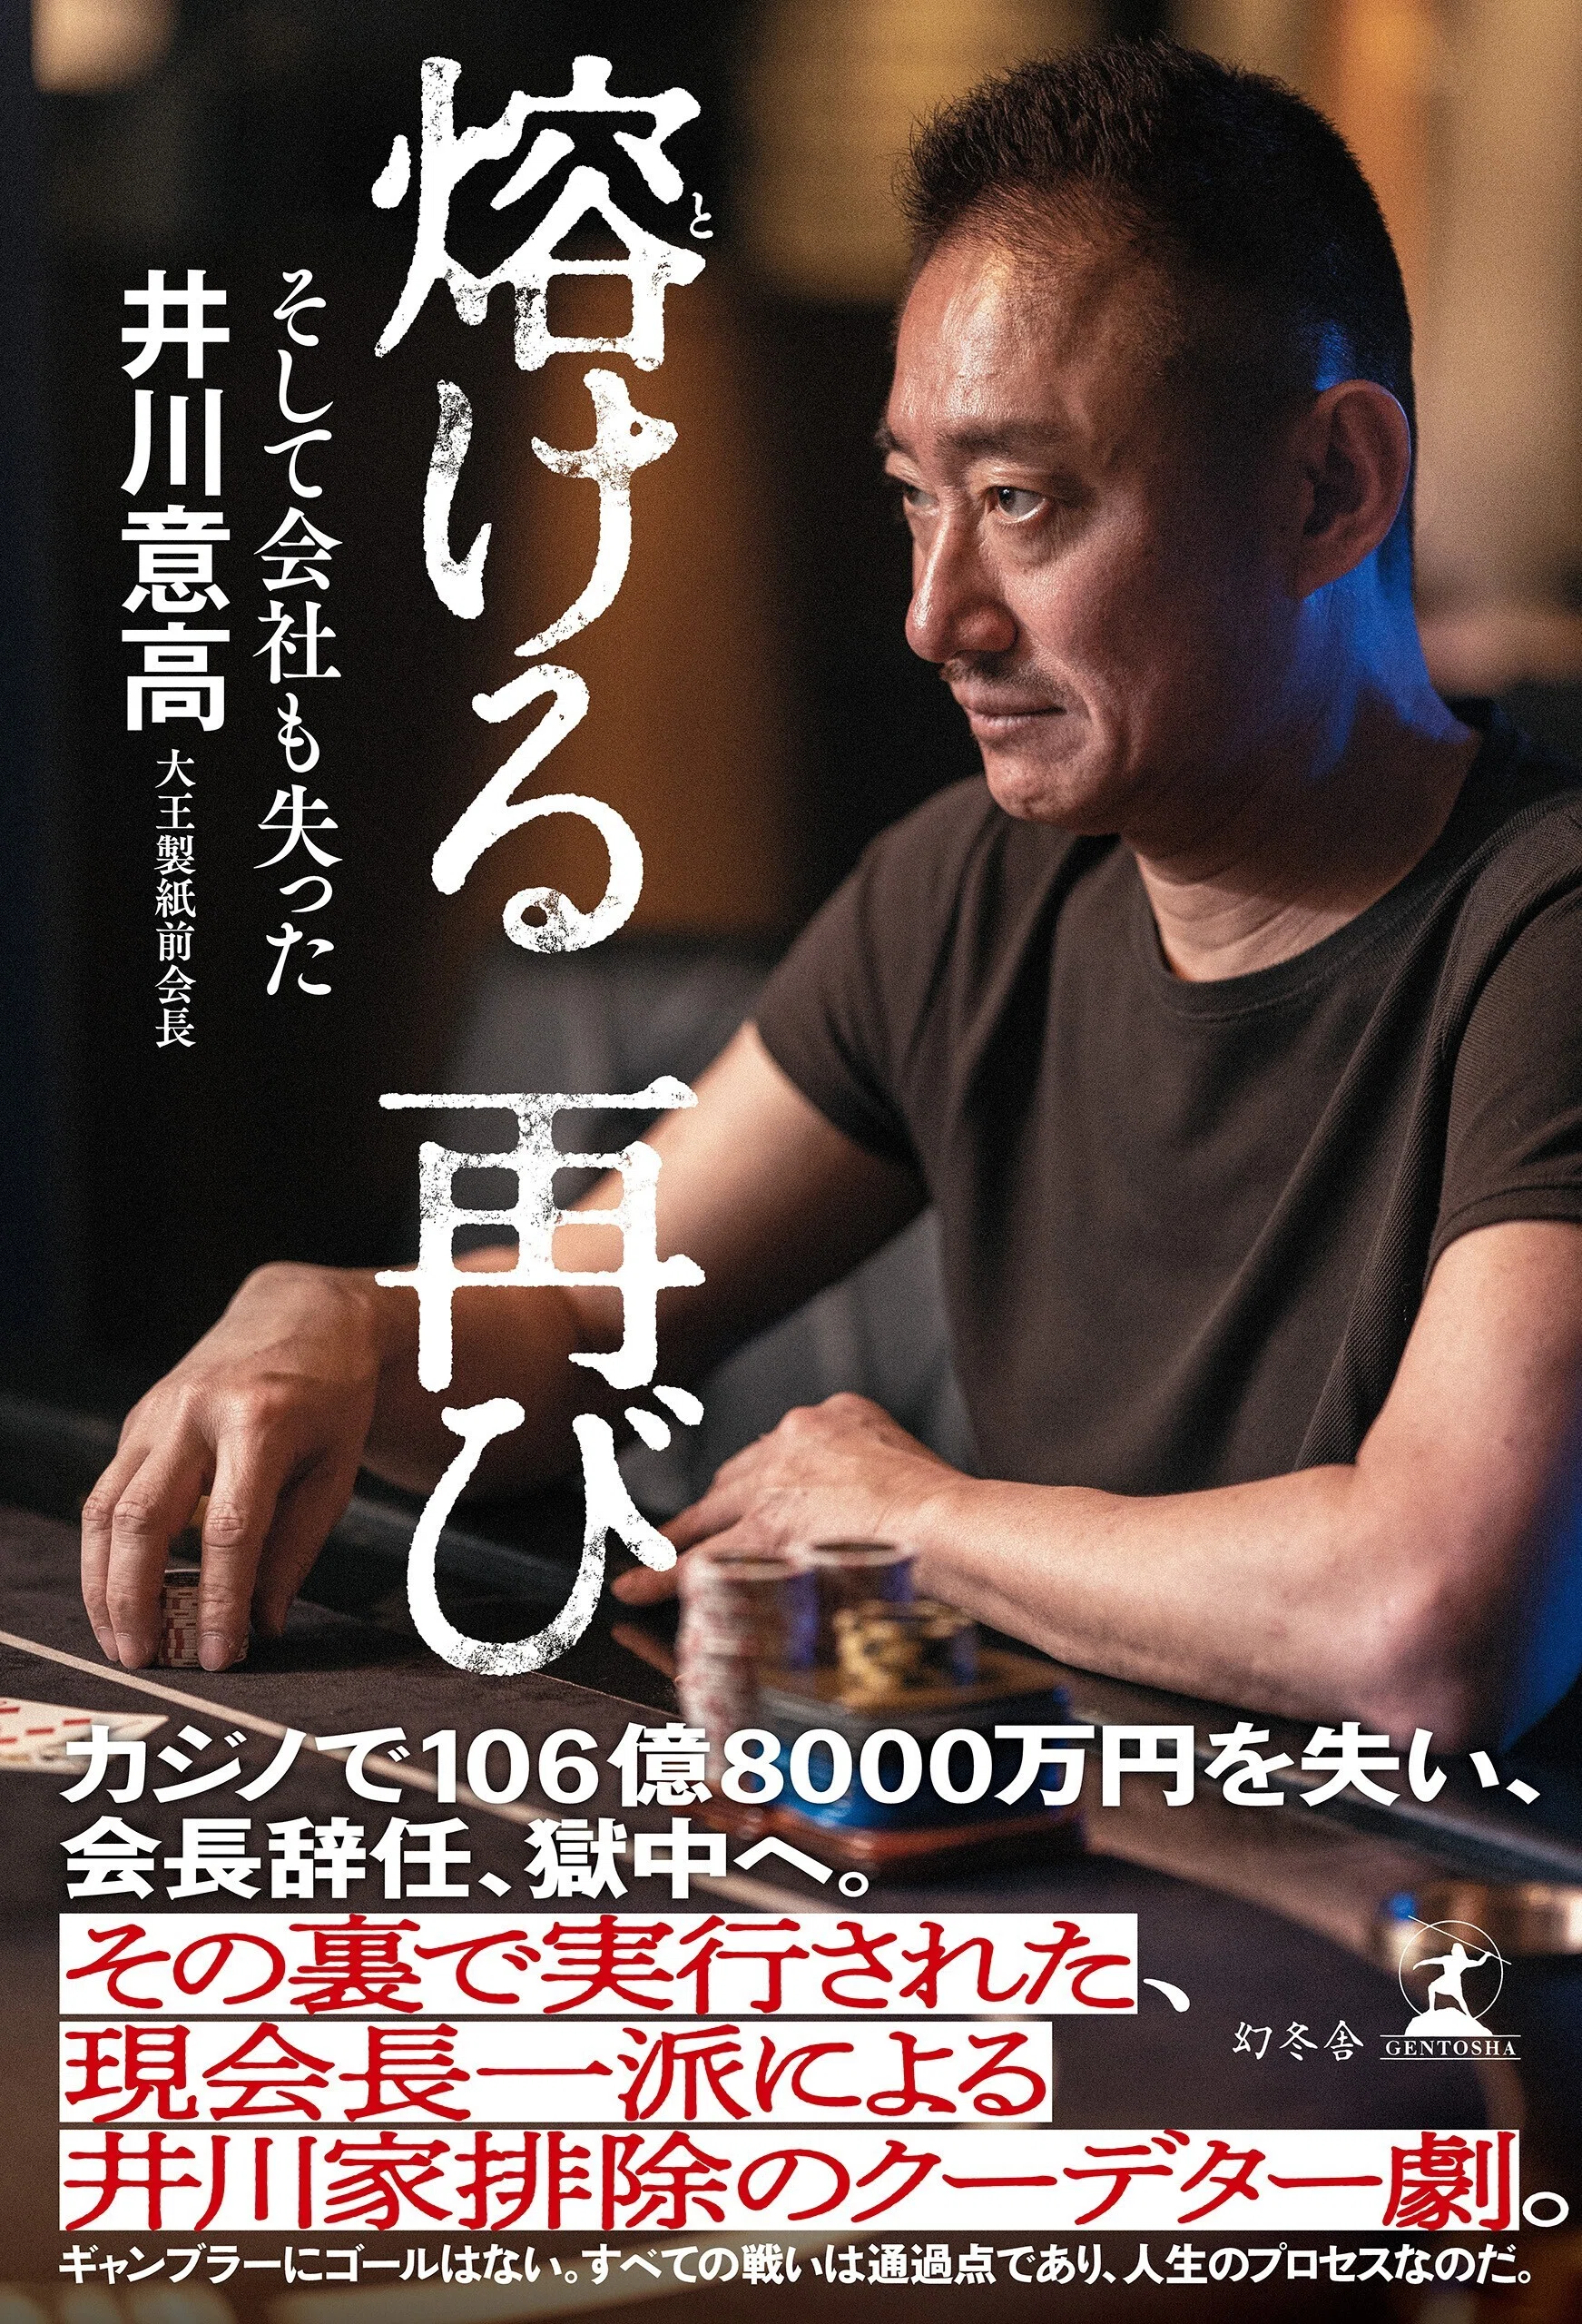
井川氏は、株式の先物取引やFX取引で大きな損失を出した後、海外カジノでの賭博にのめり込んだ経緯を説明している。マカオやシンガポールなどのカジノで、特に高額な賭け金が動くバカラ賭博に興じていたことが知られている。
バカラは、プレイヤーとバンカーのどちらが9に近い数字になるかを競うカードゲームだ。一般的な娯楽としてのカジノとは異なり、井川氏が参加していたのは、一度の勝負で数千万円規模の資金が動くハイローラー向けの賭博だった。
勝ちによって大金を手にした経験が賭博への執着を強め、負けが続くと、その損失を取り戻すためにさらに資金を投入する。こうした行動が繰り返され、最終的に会社グループの資金に手を付ける事態へと発展した。
大王製紙本体から直接借りたわけではない
ここで押さえておきたいのが、106億8000万円の貸付元は大王製紙本体ではなく、連結子会社7社だったという点である。
大王製紙の特別調査委員会報告書は、大王製紙本体から井川氏個人への直接貸付はなかったと明記している。一方、井川氏が代表取締役を兼務する子会社から、個人的用途のために会社資金が支出されていたことを確認した。
したがって、大王製紙カジノ事件は、親会社の金庫から直接資金を持ち出した事件というより、グループ企業の複雑な資本関係と経営支配を背景に、子会社の資金が個人に流れた事件として理解する必要がある。
【106億8000万円の資金移動】連結子会社7社とカジノ資金の使途
2010年5月から2011年9月までに26回の貸付
大王製紙の特別調査委員会が2011年10月27日付でまとめた調査報告書によると、井川氏への貸付は2010年5月12日から2011年9月6日までの約1年4か月間に、合計26回実行されていた。
その総額は106億8000万円。貸付を行ったのは、ダイオーペーパーコンバーティング、エリエールペーパーテック、大宮製紙、いわき大王製紙、赤平製紙、エリエールテクセル、富士ペーパーサプライの7社である。
各社の貸付額を整理すると、次のようになる。金額は特別調査委員会の貸付記録を基にしたものだ。
| 連結子会社名 | 貸付総額 | 事件における関係 |
|---|---|---|
| ダイオーペーパーコンバーティング | 24億5000万円 | 井川氏が代表取締役を兼務 |
| エリエールペーパーテック | 27億5000万円 | 井川氏が代表取締役を兼務 |
| 大宮製紙 | 22億8000万円 | 井川氏が代表取締役を兼務 |
| いわき大王製紙 | 22億5000万円 | 井川氏が代表取締役を兼務 |
| 赤平製紙 | 3億円 | 井川氏が代表取締役を兼務 |
| エリエールテクセル | 5億5000万円 | 井川氏が代表取締役を兼務 |
| 富士ペーパーサプライ | 1億円 | 井川氏が代表取締役を兼務 |
| 合計 | 106億8000万円 | 26回の貸付 |
無担保・電話一本で資金が動いた異常な貸付方法
今回の事件で特に問題視されたのは、貸付の実行方法だった。
特別調査委員会の報告書によれば、井川氏は各子会社の常勤役員に電話をかけ、自分が指定する金額を個人口座などに振り込むよう指示していた。中には「明日までに指定額を振り込むように」といった一方的な指示や、口外しないよう求めるケースもあった。
さらに、貸付はすべて無担保で行われていた。金銭消費貸借契約書は振込後に作成され、取締役会での事前承認もなかった。事後的に議事録が作成されたケースについても、適法な取締役会が開かれたとは認められないものが多かった。
企業の資金を役員個人に貸し付ける場合、本来は貸付の必要性、返済可能性、金利、担保、利益相反などを慎重に検討しなければならない。ところが、本件ではそうした基本的な手続きが機能していなかった。
22億5000万円はファミリー企業を経由していた
資金移動には、もう一つ見逃せない特徴がある。
7社のうち3社からは、合計22億5000万円がエリエール商工という会社に振り込まれていた。エリエール商工は大王製紙の連結子会社ではなく、井川氏の父親である井川高雄氏らが関係するファミリー企業だった。
井川氏は、これを会社間の貸借だと主張したが、特別調査委員会は、資金がエリエール商工に入金された直後、全額が井川氏個人の口座に送金されていたことなどから、実態は同社を経由した個人への迂回融資だと判断した。
つまり、帳簿上の名目と実際の資金の流れが一致していなかったのである。会社の資金が複数の法人を経由することで、取引の実態を把握しにくくなっていた点も、この事件の重大な特徴だ。
カジノ資金の使途はどこまで判明したのか
資金の使途については、調査の時期によって明らかになった内容が異なる。
2011年10月の特別調査委員会報告書では、井川氏は借入金についてFX取引や株式投資にも相当額を使用したと説明していた。しかし、具体的な取引資料を提出せず、その後予定されていたヒアリングにも出席しなかったため、委員会は実際の支出先を十分に解明できなかった。
その後、2011年11月22日に逮捕された井川氏は、弁護士を通じて公表した謝罪文で、関連会社から借り入れた100億円余りをすべて個人的用途に使い、その大半をカジノ賭博に使用したと認めた。
裁判でも海外でのバカラ賭博による負債や、その支払いのための借入が事件の背景として認定されている。したがって、カジノ賭博が事件の主要な資金使途だったことは、本人の説明と司法判断の双方から裏付けられている。
ただし、106億8000万円という数字は7社からの累計貸付額であり、カジノでの一回の賭け金や、すべての賭けの総額を示す数字ではない。
【発覚から逮捕・判決へ】大王製紙事件の時系列を整理
事件発覚のきっかけは2011年9月7日の社内メール
巨額の貸付が表面化した直接のきっかけは、2011年9月7日に赤平製紙から大王製紙の関連事業部担当者へ届いた社内メールだった。
メールには、井川氏の指示に従い、9月2日に個人口座へ3億円を振り込んだという業務上の報告が記されていた。担当者が確認したところ、エリエールテクセルでも同様の資金移動があり、同社からも関連事業部に報告が届いていたことが分かった。
その後、佐光正義社長に直接報告され、社長の指示によって関連会社への確認が進められた。これによって、複数の連結子会社から井川氏に巨額の資金が貸し付けられていた実態が明らかになった。
逮捕から懲役4年の判決確定まで
- 2011年9月7日:赤平製紙からの社内メールをきっかけに巨額貸付問題が発覚。
- 2011年9月16日:井川氏が代表取締役会長と取締役を辞任。大王製紙が特別調査委員会を設置。
- 2011年10月27日:特別調査委員会が調査報告書をまとめる。
- 2011年10月28日:大王製紙が調査結果と対応方針を公表。
- 2011年11月22日:東京地検特捜部が井川氏を会社法違反(特別背任)容疑で逮捕。
- 2011年12月:追加の逮捕・追起訴などを経て、刑事事件の立件総額は55億3000万円となる。
- 2012年10月10日:東京地方裁判所が懲役4年の実刑判決を言い渡す。
- 2013年2月28日:東京高等裁判所が控訴を棄却。
- 2013年6月26日:最高裁判所が上告を棄却し、懲役4年の判決が確定。
- 2013年10月~2016年12月:井川氏が服役。
逮捕時の容疑額と、最終的に特別背任事件として起訴された金額を合わせると55億3000万円になる。これは特別調査委員会が認定した累計貸付額106億8000万円とは異なる数字だ。
106億8000万円は7社からの累計貸付総額、55億3000万円は刑事事件として立件された金額であり、両者を混同しないことが事件を理解するうえで重要になる。
懲役4年となった理由
2012年10月10日の東京地裁判決は、井川氏に懲役4年の実刑を言い渡した。求刑は懲役6年だった。
判決では、会社での支配的な地位を利用し、公私の区別をわきまえずに子会社から資金を借り入れた点が厳しく評価された。創業家の立場を背景に、複数の会社に損害を与えた行為の重大性が問題になったのである。
弁護側は控訴したものの、東京高裁は2013年2月に控訴を棄却。その後、最高裁も上告を棄却したため、実刑判決が確定した。井川氏は2013年10月に収監され、2016年12月に仮釈放された。
【関係者と責任の構図】大王製紙カジノ事件の真相を読み解く
井川家・子会社役員・大王製紙本体の関係
大王製紙事件を理解するには、井川氏個人の責任だけでなく、資金を出した子会社と親会社の関係を把握する必要がある。
特別調査委員会の報告書によると、井川氏は借入先7社の代表取締役を兼務していた。また、創業家の関係者はグループ企業の株式を直接・間接に保有し、経営や人事に強い影響力を及ぼしていた。
そのため、形式上は別会社であっても、実質的には創業家の意向がグループ全体に強く反映される構造になっていた。以下が事件の主要な関係主体である。
- 井川意高氏:元大王製紙会長。7社からの借入を指示した中心人物。
- 井川高雄氏:井川意高氏の父親で、大王製紙の元社長・元顧問。創業家の経営支配構造に関係した人物。
- 井川高博氏:井川意高氏の弟。関連事業部担当取締役としてグループ企業の管理に関与した。
- 連結子会社7社:合計106億8000万円を貸し付けた資金の出し手。
- 大王製紙本体:子会社を含むグループ全体の管理・監督責任が問われた親会社。
- 東京地検特捜部:特別背任容疑の捜査を担当した捜査機関。
なお、貸付に関わった子会社役員の行為についても、特別調査委員会は責任を検討している。事件を井川氏一人の行動だけで説明できないのは、このためである。
106億8000万円と55億3000万円はなぜ違うのか
検索者が混乱しやすいのが、事件に登場する二つの金額だ。
106億8000万円は、2010年5月から2011年9月までに7社から実行された26回の貸付を合計したもの。一方、55億3000万円は、特別背任事件として刑事立件された金額である。
また、2011年10月の調査報告書では、累計106億8000万円のうち47億5000万円がすでに返済され、59億3000万円が未返済だったと記録されている。これは当時の調査時点の残高であり、2026年現在の未返済額ではない。
実際、大王製紙は2012年8月15日、井川氏から貸付金の元本残高と利息の全額が返済されたと発表している。返済は創業家の保有株式の譲渡などを伴う資本再編と並行して行われた。
【第三者委員会が指摘した問題】大王製紙のコーポレートガバナンスはなぜ機能しなかったのか
正式名称は「特別調査委員会」
事件発覚後、大王製紙は2011年9月16日に「大王製紙株式会社元会長への貸付金問題に関する特別調査委員会」を設置した。
一般に第三者委員会と呼ばれることもあるが、正式名称は特別調査委員会である。委員は5人で、委員長を含む4人が社外の弁護士や社外監査役、残る1人が大王製紙の常務取締役という構成だった。
調査では、関係者37人へのヒアリングや社内資料、取締役会議事録、監査関係資料などの確認が行われた。調査の目的は、貸付の実態だけでなく、なぜ不正を早期に発見できなかったのか、責任の所在や再発防止策まで明らかにすることだった。
問題の核心は創業家による強い支配構造
報告書が示した最大の問題は、創業家がグループ企業に対して非常に強い支配力を持っていたことだった。
井川家の関係者は、グループ企業の株式を直接・間接に保有し、経営や人事に強い影響を与えていた。子会社側では、経営トップの指示には従うべきだという組織風土が形成され、異議を唱えたり、資金の使途を追及したりすることが難しくなっていた。
特別調査委員会は、経営トップが会社に不利益を与えるはずがないという意識も働き、役員が安易に貸付に応じたと分析した。
これは単なる個人の倫理観の問題ではない。経営トップの権限を監視する仕組みが弱く、組織内で異論を述べることが難しい企業文化が、不正を止められない環境を生んでいたのである。
監査法人や取締役会も異常を見抜けなかった
さらに深刻なのは、貸付が長期間にわたって行われる中で、会計監査人や社内の監査機能も十分に対応できなかったことだ。
特別調査委員会の報告書によると、会計監査人は2010年7月29日、連結決算資料を通じて貸付の存在を把握していた。しかし、資金使途が分からないまま、井川氏がグループの事業活動に使用するものと推測していた。
2011年5月や8月にも井川氏との面談が行われたが、主に返済時期を確認するにとどまり、具体的な使途を追及しなかった。
取締役会についても、貸付を認識していた関係者が出席していたにもかかわらず、会議の場で問題が取り上げられなかった。監査役会にも十分な情報が伝わらず、監査役と経理部門の連携も不十分だった。
つまり、情報がまったく存在しなかったのではない。情報を把握していた関係者が、必要な確認や報告、是正を行わなかったことが大きな問題だった。
大王製紙が実施した再発防止策と経営再編
大王製紙は2011年12月、企業統治改革委員会による再発防止策を公表した。
主な取り組みは、連結子会社の株主構成の再編、関連当事者との取引制度の見直し、社外取締役の招聘、監査機能の強化、内部通報制度の改善などである。
また、一定額以上の資金移動や関連当事者との取引について、親会社の承認を必要とする仕組みの整備も進められた。子会社の資金管理を親会社が把握し、経営トップの個人的な指示だけで資金が動かない体制を目指したのである。
2012年には、北越紀州製紙が大王製紙創業家の保有株式を取得し、筆頭株主となる資本再編も実施された。これに伴い、創業家による株式支配の構造が見直され、井川氏への貸付金も同年8月に元本・利息とも全額返済された。
事件後の再編は、単なる資金回収にとどまらず、創業家と企業経営の関係を組み替える大きな転換点になった。
2026年現在の大王製紙のガバナンス体制
2026年現在、大王製紙は当時とは異なる企業統治体制を採用している。
2025年6月26日の定時株主総会で、従来の監査役会設置会社から監査等委員会設置会社へ移行した。2026年6月時点の公式ESGデータでは、取締役15人のうち独立社外取締役が7人、監査等委員である取締役が5人、そのうち独立社外取締役が3人となっている。
2026年3月期の有価証券報告書では、監査等委員会が内部監査室や会計監査人との連携を進めていることも記載されている。監査等委員会を補佐する独立した組織として監査等委員会室を設け、専任の職員2人を配置している。
さらに、2025年度の実地監査では、大王製紙の22部署、国内子会社23社、海外3か国の3社を対象に監査を実施した。
こうした数字は、監査や監督の仕組みが制度面で整備されてきたことを示している。ただし、制度が存在することと、実際に不正を防止できることは同じではない。取締役会での実質的な議論や、問題を発見した社員が経営トップに遠慮せず報告できる環境が機能しているかどうかが、今後も問われる。
【井川意高氏の現在】2026年の活動と事件後の変化
服役後は著述活動やメディア出演を展開
井川氏は2016年12月に仮釈放され、2017年6月に刑期を満了した。その後は、事件と自身の人生を題材にした著書の出版やメディア出演などを続けている。
代表的な著書が、2013年に刊行された『熔ける 大王製紙前会長 井川意高の懺悔録』である。累計15万部を超えるベストセラーとなり、事件に至る経緯や自身の経験を振り返った内容が注目を集めた。
2022年には続編『熔ける 再び そして会社も失った』を出版。服役後の生活やカジノとの関係、事件後の人生についても語っている。
2026年もYouTubeやトークイベントで発信
2026年10月30日現在、井川氏はYouTubeでの発信やトークイベントなどの活動を続けている。
2026年2月24日には、自身のYouTubeチャンネルでギャンブル中の心理について語ったことがスポーツニッポンに報じられた。賭け金を失いそうになったとき、次の資金をどこから調達するか考えていたことなど、当時の思考を振り返っている。
また、2026年10月13日には、アルピニストの野口健氏とのトークイベント「井川塾」が株式会社サイゾーから告知された。大きな失敗からの再起や、極限状態での判断をテーマとした企画である。
井川アカデミーのイベント案内にも、2026年10月29日の大阪回、11月26日の東京回、12月22日の京都回が掲載されている。現在の井川氏は、元大王製紙会長としての経歴を持ちながら、著述・動画・対話型イベントなどを通じて自らの経験を発信する立場にある。
事件を過去の話だけで終わらせてはいけない理由
井川氏が現在もメディアで活動していることと、過去の特別背任事件に対する刑事責任は別の問題である。
服役を終えたことは、刑事裁判で確定した刑の執行が終了したことを意味する。しかし、事件で明らかになった経営上の問題や、会社資金を個人的な賭博に使用したという事実が消えるわけではない。
一方、事件を通じて企業経営やギャンブルのリスクを語ることには、社会的な意味もある。経営者の権限、金銭管理、組織の監視機能がどれほど重要なのかを考える材料になるからだ。
2026年現在の井川氏を理解するには、過去の事件だけで人物像を固定するのではなく、現在の発信内容と、確定した司法判断を区別して捉える必要がある。
大王製紙は現在も事業を継続している
事件後、大王製紙そのものが倒産したわけではない。2026年3月期の公式会社概要によると、連結売上高は6,668億円、連結従業員数は11,639人。紙・板紙、パルプ、衛生用品などを中心に事業を展開している。
代表取締役社長執行役員は若林賴房氏であり、現在も上場企業として事業活動を続けている。
大王製紙カジノ事件は会社の経営体制に大きな影響を与えたが、企業そのものが消滅した事件ではない。むしろ、事件後の株主構成や監査体制の再編を経て、現在の企業統治体制へと移行している。
【大王製紙カジノ事件】に関するよくある質問(FAQ)
Q1:大王製紙カジノ事件で井川意高氏はいくら借りた?
A1:2010年5月から2011年9月までに、連結子会社7社から合計106億8000万円を26回にわたって借り入れた。大王製紙本体からの直接貸付ではない。
Q2:106億8000万円はすべてカジノで使われた?
A2:井川氏本人は借入金の大半をカジノ賭博に使用したと認めている。特別調査委員会は当初、具体的な支出先をすべて解明できなかったが、裁判では海外でのバカラ賭博による負債などが事件の背景として認定された。
Q3:井川意高氏の判決は懲役何年?
A3:2012年10月10日に東京地裁が懲役4年の実刑判決を言い渡した。2013年2月に東京高裁が控訴を棄却し、同年6月に最高裁が上告を棄却して確定した。
Q4:106億8000万円の借入金は現在も未返済なの?
A4:現在も未返済というわけではない。2011年の特別調査委員会報告書では59億3000万円が未返済だったが、2012年8月15日に大王製紙は貸付金の元本残高と利息が全額返済されたと発表している。
Q5:井川意高氏は2026年現在何をしている?
A5:著述活動やYouTubeでの情報発信、トークイベントなどを続けている。2026年には野口健氏との「井川塾」も告知され、対話型イベントやオンラインでの活動が確認できる。
Q6:大王製紙は事件後に倒産した?
A6:倒産していない。2026年3月期の連結売上高は6,668億円で、紙製品や衛生用品などの事業を継続している。現在は監査等委員会設置会社として企業統治体制を運用している。
まとめ:大王製紙カジノ事件から学ぶ企業統治と経営者の責任
大王製紙カジノ事件は、元会長・井川意高氏が連結子会社7社から106億8000万円を借り入れ、その大半を海外カジノでの賭博に使用したことを発端とする特別背任事件だった。
2011年9月の発覚から、東京地検特捜部による逮捕、2012年の懲役4年判決、2013年の刑の確定まで、事件は日本の企業社会に大きな衝撃を与えた。
しかし、最も重要なのは106億8000万円という金額の大きさだけではない。特別調査委員会が明らかにしたのは、経営トップの指示に異議を唱えられない組織風土、子会社の独立した監督機能の不足、監査法人や取締役会による確認の甘さだった。
【プロの結論】
この事件から企業経営者や投資家が学ぶべきことは、少なくとも次の3点に集約できる。
- 経営者の権限と監督機能を分離する:どれほど実績のある経営者であっても、会社資金の移動を単独で決定できる環境は避けなければならない。
- 子会社を含めた資金管理を徹底する:親会社だけでなく、グループ全体の関連当事者取引、資金移動、利益相反を監視する必要がある。
- 異論を言える組織文化をつくる:内部通報制度や社外取締役が存在するだけでは不十分であり、実際に経営トップの判断を検証できる環境が不可欠だ。
2026年現在、大王製紙は監査等委員会設置会社へ移行し、独立社外取締役や監査体制の整備を進めている。制度面の変化は確認できるが、企業統治の本当の価値は、不祥事が起きた後の処分ではなく、起きる前に異常を発見し、止められるかどうかにある。
大王製紙カジノ事件は、創業家の影響力が強い企業だけの特殊な問題ではない。経営者個人への過度な権限集中、子会社管理の甘さ、監査機能の形骸化は、あらゆる企業で起こり得るリスクである。106億8000万円という巨額の資金移動が残した教訓は、2026年の企業経営においても決して古くなっていない。
ヘアメイク・スキンケア・ファッションの分野を担当。商品情報はブランドの公式発表と価格を確認し、実際の使用感と混同しないよう注意しています。
